.png)
.png)
.png)
.png)






Một cổ phiếu tăng giá khiến chúng ta thường có xu hướng muốn nhanh chóng “khóa lợi nhuận”. Ngược lại, khi cổ phiếu giảm sâu, quyết định bán thường bị trì hoãn với kỳ vọng rằng giá sẽ sớm quay lại mức vốn.
Trong tài chính hành vi, hiện tượng này được gọi là hiệu ứng định đoạt.
NHÀ ĐẦU TƯ THỰC SỰ CÓ XU HƯỚNG GIỮ CỔ PHIẾU LỖ LÂU HƠN?
Câu trả lời là có.
Trong nghiên cứu công bố trên The Journal of Finance năm 1998, Terrance Odean phân tích dữ liệu giao dịch của khoảng 10.000 tài khoản môi giới cá nhân.
Kết quả cho thấy:
- Tỷ lệ các khoản đầu tư đang có lời được hiện thực hóa: 14,8%
- Tỷ lệ các khoản đầu tư đang thua lỗ được hiện thực hóa: 9,8%
Nói cách khác, nhà đầu tư có xu hướng bán các khoản đang lời với xác suất cao hơn đáng kể so với các khoản đang lỗ.
Hiện tượng này trước đó đã được Shefrin và Statman mô tả trong nghiên cứu năm 1985 với chính đặc điểm:
> Nhà đầu tư có khuynh hướng bán cổ phiếu thắng quá sớm và giữ cổ phiếu thua quá lâu.
TẠI SAO CHÚNG TA LẠI HÀNH XỬ NHƯ VẬY?
Một phần lý do đến từ cách con người cảm nhận lời và lỗ.
Khi bán một cổ phiếu đang có lời, nhà đầu tư ghi nhận một quyết định thành công.
Ngược lại, bán một cổ phiếu đang lỗ đồng nghĩa với việc phải hiện thực hóa khoản thua lỗ và thừa nhận rằng kỳ vọng trước đó có thể đã sai.
Vì vậy, thay vì đánh giá lại triển vọng của khoản đầu tư, chúng ta rất dễ chuyển sang một mục tiêu khác: Đợi giá quay về mức vốn rồi mới bán.
Đây chính là lúc giá mua trong quá khứ bắt đầu chi phối quyết định hiện tại.
CÁI BẪY CỦA “SỰ VỀ BỜ”
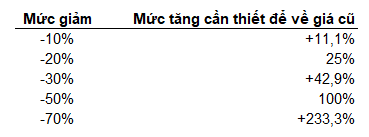
Giả sử một cổ phiếu được mua ở mức giá 100 và sau đó giảm 50%, còn 50.
Để quay trở lại giá 100, cổ phiếu không cần tăng 50%, mà phải tăng: 100%.
Mức thua lỗ càng lớn, mức sinh lời cần thiết để phục hồi càng cao.
Điều quan trọng hơn là thị trường không quan tâm chúng ta đã mua cổ phiếu ở mức giá nào.
Giá vốn là dữ liệu trong quá khứ. Quyết định hiện tại phải dựa trên triển vọng tương lai.
CỔ PHIẾU ĐANG LỜI CŨNG KHÔNG NHẤT THIẾT PHẢI BÁN
Hiệu ứng định đoạt còn tạo ra một sai lầm ở chiều ngược lại.
Một cổ phiếu tăng 20%, 30% hay thậm chí cao hơn không tự động trở thành một khoản đầu tư nên bán.
Nếu:
- Kết quả kinh doanh tiếp tục cải thiện;
- Triển vọng doanh nghiệp tốt hơn kỳ vọng ban đầu;
- Luận điểm đầu tư vẫn còn hiệu lực;
- Mức định giá vẫn hợp lý;
thì việc bán chỉ vì “đã có lời” có thể khiến nhà đầu tư rời khỏi một khoản đầu tư tốt quá sớm.
Nghịch lý nằm ở chỗ:
Chúng ta thường kiên nhẫn với cổ phiếu đang thua lỗ, nhưng lại thiếu kiên nhẫn với những cổ phiếu đang chứng minh mình đúng.
MỘT CÂU HỎI GIÚP GIẢM BỚT THIÊN KIẾN
Thay vì hỏi:
> “Tôi đang lời hay lỗ bao nhiêu?”
có thể thử đặt câu hỏi:
> Nếu hôm nay tôi chưa sở hữu cổ phiếu này và đang cầm tiền mặt, tôi có sẵn sàng mua nó ở mức giá hiện tại hay không?
Câu hỏi này buộc nhà đầu tư tạm thời bỏ qua giá vốn và đánh giá lại khoản đầu tư dựa trên thông tin hiện tại.
Nếu câu trả lời là không, nhưng lý do duy nhất để tiếp tục nắm giữ là “chờ về bờ”, quyết định đó có thể đang chịu ảnh hưởng của tâm lý nhiều hơn là dữ liệu.
BÀI HỌC ĐẦU TƯ
Hiệu ứng định đoạt cho thấy một trong những sai lầm lớn nhất của nhà đầu tư không nhất thiết nằm ở việc chọn sai cổ phiếu.
Sai lầm có thể nằm ở cách xử lý cổ phiếu sau khi đã mua:
> Cổ phiếu lời → vội chốt vì sợ mất lợi nhuận.
> Cổ phiếu lỗ → tiếp tục giữ vì không muốn thừa nhận sai.
Trong khi tiêu chuẩn hợp lý hơn nên là:
> Luận điểm đầu tư còn đúng hay đã thay đổi?
Giá vốn cho biết chúng ta đã đi qua đâu.
Nhưng quyết định mua, giữ hay bán phải dựa trên nơi khoản đầu tư có thể đi tới.
Nguồn tham khảo: Terrance Odean (1998), “Are Investors Reluctant to Realize Their Losses?”, The Journal of Finance, Vol. 53, No. 5, pp. 1775–1798; Hersh Shefrin & Meir Statman (1985), “The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence”, The Journal of Finance, Vol. 40, No. 3, pp. 777–790.


.png)
.png)
.png)
.png)