.png)
.png)






.png)
Tóm tắt sự kiện
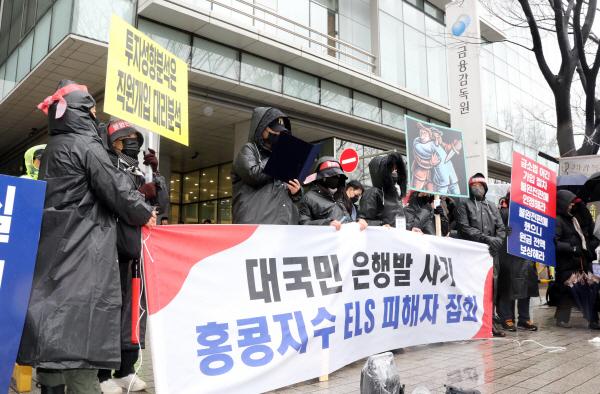
Trong giai đoạn 2021–2023, các ngân hàng và công ty chứng khoán tại Hàn Quốc đã phân phối lượng lớn sản phẩm ELS gắn với chỉ số Hang Seng China Enterprises Index (HSCEI), thường được gọi là chỉ số H-Index của Hồng Kông.
Đây là những sản phẩm tài chính có lợi nhuận phụ thuộc vào diễn biến của một hoặc nhiều tài sản cơ sở. Nhà đầu tư có thể nhận mức lợi suất định trước nếu các điều kiện hợp đồng được đáp ứng, nhưng phải chấp nhận nguy cơ mất vốn nếu thị trường biến động bất lợi.
Theo Cơ quan Giám sát Tài chính Hàn Quốc (FSS), đến cuối năm 2023, giá trị ELS liên kết với chỉ số Hồng Kông đang lưu hành đạt khoảng 19.300 tỷ won.
Vấn đề bắt đầu khi chỉ số HSCEI suy giảm mạnh từ đỉnh năm 2021. Hàng loạt hợp đồng không đáp ứng điều kiện tất toán trước hạn và tiếp tục được duy trì đến năm 2024.
Khi các sản phẩm đáo hạn, mức giảm sâu của chỉ số khiến nhiều nhà đầu tư phải ghi nhận khoản lỗ từ 40% đến hơn 50% vốn đầu tư.
Theo số liệu được Ủy ban Dịch vụ Tài chính Hàn Quốc (FSC) công bố tháng 2/2025, khoảng 170.000 tài khoản ELS bán qua ngân hàng đã ghi nhận tổng thiệt hại 4.600 tỷ won trên 10.400 tỷ won vốn gốc, tương đương tỷ lệ tổn thất khoảng 44%.
Cơ chế kỹ thuật: Equity-Linked Securities và rủi ro Knock-in
ELS là sản phẩm chứng khoán cấu trúc có giá trị thanh toán gắn với diễn biến của một hoặc nhiều tài sản cơ sở, chẳng hạn như cổ phiếu hoặc chỉ số chứng khoán.
Khác với việc mua cổ phiếu trực tiếp, nhà đầu tư ELS không nhất thiết được hưởng toàn bộ mức tăng giá của tài sản. Thay vào đó, lợi nhuận và mức hoàn trả vốn được quyết định bởi các điều kiện đã quy định trong hợp đồng.
Một cơ chế thường gặp trong ELS là Knock-in Barrier – ngưỡng kích hoạt rủi ro mất vốn.
Ví dụ minh họa:
Một nhà đầu tư bỏ ra 100 triệu won để mua sản phẩm ELS kỳ hạn 3 năm, với các điều kiện giả định:
Lợi suất cam kết theo điều kiện hợp đồng: 6%/năm.
Ngưỡng Knock-in: 50% giá trị chỉ số ban đầu.
Ngưỡng hoàn trả tại ngày đáo hạn: 65% giá trị chỉ số ban đầu.
Trong thời gian nắm giữ, nếu chỉ số không giảm xuống ngưỡng Knock-in và các điều kiện hoàn trả được đáp ứng, nhà đầu tư có thể nhận lại vốn gốc cùng khoản lợi nhuận theo hợp đồng.
Tuy nhiên, nếu chỉ số từng chạm ngưỡng Knock-in và đến ngày đáo hạn vẫn thấp hơn mức yêu cầu để bảo toàn vốn, nhà đầu tư có thể phải chịu khoản lỗ tương ứng với mức giảm của tài sản cơ sở.
Giả sử chỉ số ban đầu ở mức 10.000 điểm nhưng đến ngày đáo hạn chỉ còn 4.700 điểm, tương đương giảm 53%. Theo cấu trúc thanh toán đơn giản hóa của ví dụ, nhà đầu tư chỉ nhận lại 47 triệu won, mất 53 triệu won vốn gốc.
Điểm đáng chú ý là lợi nhuận của sản phẩm bị giới hạn ở mức đã thỏa thuận, trong khi khoản lỗ tiềm năng có thể rất lớn.
Lưu ý: Đây là ví dụ minh họa, không đại diện cho điều khoản của toàn bộ sản phẩm ELS. Điều kiện Knock-in, tất toán trước hạn, bảo toàn vốn và cách xác định tài sản cơ sở có thể khác nhau giữa các hợp đồng.
Diễn biến trong tâm khủng hoảng
Tháng 2/2021: Chỉ số HSCEI đạt đỉnh khoảng 12.228,6 điểm. Đây cũng là giai đoạn lượng lớn sản phẩm ELS liên kết với chỉ số Hồng Kông được phát hành tại Hàn Quốc.
Tháng 10/2022: Chỉ số HSCEI giảm xuống khoảng 4.938,6 điểm, thấp hơn gần 60% so với đỉnh tháng 2/2021. Nguyên nhân bao gồm áp lực từ chính sách siết chặt quản lý các tập đoàn công nghệ Trung Quốc, khủng hoảng bất động sản và triển vọng tăng trưởng kinh tế suy yếu.
Mức giảm sâu khiến nhiều hợp đồng ELS chạm ngưỡng Knock-in, đồng thời không đáp ứng điều kiện tất toán trước hạn.
Năm 2023: Dù thị trường có những đợt phục hồi, chỉ số HSCEI vẫn thấp hơn đáng kể so với giai đoạn phát hành sản phẩm. Đến cuối năm, một lượng lớn hợp đồng ELS tiếp tục tồn tại và chuẩn bị đáo hạn.
Tháng 1–2/2024: Khi những sản phẩm phát hành từ năm 2021 lần lượt đến hạn, nhiều khoản lỗ lớn được hiện thực hóa. Theo nghiên cứu của Korea Capital Market Institute, một số nhóm sản phẩm ELS liên kết với HSCEI đáo hạn trong tháng 1/2024 ghi nhận tỷ lệ lỗ từ 48,5% đến 56,3%.
Tháng 3/2024: Cơ quan giám sát Hàn Quốc công bố kết quả kiểm tra, chỉ ra những vấn đề trong hoạt động tư vấn, giải thích rủi ro và đánh giá mức độ phù hợp của sản phẩm với khách hàng. Các ngân hàng bắt đầu triển khai cơ chế bồi thường tự nguyện theo hướng dẫn của cơ quan quản lý.
Ngày 4/11/2026: Sau quá trình xem xét, FSC chính thức quyết định áp dụng khoản phạt tiền tổng cộng khoảng 371,24 tỷ won đối với 7 ngân hàng và 6 công ty chứng khoán vì những sai phạm liên quan đến hoạt động bán ELS. Đây là một trong những kết quả xử lý pháp lý quan trọng nhất sau vụ khủng hoảng.
Vì sao nhà đầu tư chịu thiệt hại lớn?
Sự kiện ELS Hàn Quốc không chỉ là hậu quả của việc thị trường chứng khoán Hồng Kông giảm giá, mà còn phản ánh ba vấn đề trong quá trình thiết kế, phân phối và lựa chọn sản phẩm đầu tư.
Thứ nhất, sự bất cân xứng giữa lợi nhuận và rủi ro.
ELS có thể mang lại mức lợi suất cố định hấp dẫn trong điều kiện thị trường ổn định, nhưng lợi nhuận này thường bị giới hạn. Ngược lại, nếu thị trường giảm sâu và các điều kiện bất lợi của hợp đồng được kích hoạt, nhà đầu tư phải gánh chịu khoản tổn thất lớn.
Điều đó có nghĩa một sản phẩm tạo ra lợi nhuận đều đặn trong nhiều giai đoạn không nhất thiết là sản phẩm có mức rủi ro thấp.
Thứ hai, rủi ro bị che khuất bởi cấu trúc hợp đồng phức tạp.
Các điều kiện như Knock-in, ngưỡng hoàn trả và tất toán trước hạn khiến kết quả đầu tư không chỉ phụ thuộc vào việc thị trường tăng hay giảm, mà còn phụ thuộc vào thời điểm và mức độ biến động của chỉ số.
Nhà đầu tư có thể đánh giá thấp xác suất xảy ra khoản lỗ lớn nếu chỉ tập trung vào mức lợi suất được giới thiệu.
Thứ ba, hoạt động tư vấn và đánh giá mức độ phù hợp của sản phẩm chưa hiệu quả.
Kết quả kiểm tra của cơ quan quản lý Hàn Quốc cho thấy một số tổ chức phân phối chưa giải thích đầy đủ rủi ro, chưa đánh giá phù hợp khả năng chịu lỗ của khách hàng hoặc đặt nặng mục tiêu bán hàng.
Việc sản phẩm được phân phối thông qua ngân hàng cũng có thể khiến một số khách hàng nhầm tưởng rằng mức độ an toàn tương đương các sản phẩm tiền gửi truyền thống.
Bài học quản trị rủi ro
(1) Không đánh đồng lợi suất ổn định với mức độ an toàn của khoản đầu tư.
Một sản phẩm có thể tạo ra thu nhập tương đối ổn định trong phần lớn thời gian nhưng vẫn chứa đựng rủi ro tổn thất nghiêm trọng khi thị trường xuất hiện biến động cực đoan.
Nhà đầu tư cần đánh giá toàn bộ phân phối lợi nhuận và thua lỗ có thể xảy ra, thay vì chỉ xem xét tỷ suất sinh lời kỳ vọng.
(2) Hiểu rõ điều kiện thanh toán trước khi đầu tư vào sản phẩm phái sinh.
Với các sản phẩm cấu trúc, nhà đầu tư cần xác định các ngưỡng Knock-in, Knock-out, điều kiện tất toán trước hạn, tài sản cơ sở và công thức xác định giá trị hoàn trả.
Đặc biệt, cần làm rõ tình huống xấu nhất: nếu tài sản cơ sở giảm 30%, 50% hoặc 70%, số vốn thực tế còn lại là bao nhiêu?
(3) Áp dụng kiểm định sức chịu đựng và quản trị rủi ro tập trung.
Danh mục đầu tư không nên được đánh giá chỉ dựa trên hiệu quả trong điều kiện bình thường. Việc mô phỏng các kịch bản thị trường suy giảm mạnh sẽ giúp xác định khả năng chịu lỗ và nhu cầu thanh khoản của nhà đầu tư.
Ngoài ra, việc nắm giữ nhiều sản phẩm ELS cùng phụ thuộc vào một chỉ số không tạo ra sự đa dạng hóa thực chất.
(4) Minh bạch thông tin và tư vấn phù hợp phải là yêu cầu bắt buộc.
Các tổ chức phân phối sản phẩm tài chính cần cung cấp đầy đủ thông tin về lợi nhuận, chi phí và các kịch bản thua lỗ có thể xảy ra.
Quá trình tư vấn phải dựa trên mục tiêu đầu tư, khả năng chịu rủi ro và mức độ hiểu biết của từng khách hàng, thay vì tập trung vào lợi ích thương mại từ hoạt động phân phối.
Kết luận
Khủng hoảng ELS Hàn Quốc là một ví dụ điển hình về rủi ro của các sản phẩm phái sinh cấu trúc khi nhà đầu tư chưa đánh giá đầy đủ các điều kiện chi phối lợi nhuận và thua lỗ.
Sự kiện cho thấy rủi ro tài chính không chỉ phát sinh từ biến động của thị trường mà còn nằm trong chính cấu trúc hợp đồng, quá trình tư vấn và khả năng nhận diện tổn thất tiềm ẩn.
Bài học lớn nhất là: một khoản đầu tư không trở nên an toàn chỉ vì nó mang lại lợi nhuận đều đặn hoặc được phân phối bởi một tổ chức tài chính uy tín. An toàn chỉ thực sự được xác định khi nhà đầu tư hiểu rõ mình có thể mất bao nhiêu tiền trong kịch bản bất lợi nhất.
Tài liệu tham khảo
Financial Services Commission (2025). Measures to Prevent Mis-selling of High-risk Financial Investment Products, 26/02/2025.
Financial Services Commission (2026). Measures Following Inspections of Banks and Securities Firms Regarding Hong Kong H-Index ELS, 04/11/2026.
Korea Capital Market Institute (2024). Status of Losses on ELS Linked to Hong Kong's H-Index, 04/03/2024.
Reuters (2024). South Korea Watchdog Finds Wrongdoings in Sales of China Equity Derivatives, 11/03/2024.


.png)
.png)